
연금은 나오는데 목돈이 급할 때가 있습니다. 전세보증금을 올려줘야 하거나 병원비가 한꺼번에 나갈 때입니다. 이럴 때 국민연금공단이 직접 돈을 빌려주는 제도가 있습니다. 실버론이라고 부르는 노후긴급자금 대부입니다.
핵심 요약
누가 받을 수 있나요
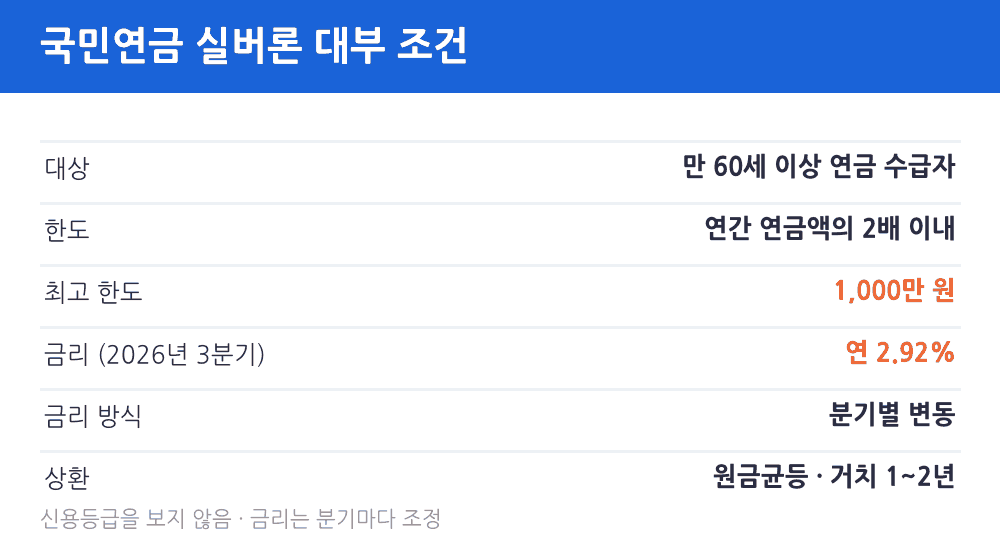
국내에 거주하는 만 60세 이상 국민연금 수급자가 대상입니다. 노령연금뿐 아니라 분할연금, 유족연금, 장애연금(1~3급)을 정기적으로 받고 있다면 신청할 수 있습니다.
신용등급을 따지지 않는다는 점이 이 제도의 가장 큰 특징입니다. 연금을 받고 있다는 사실 자체가 상환 능력의 근거가 되기 때문입니다.
얼마나, 몇 퍼센트에 빌리나요
예를 들어 연금을 월 40만 원 받는다면 연간 480만 원이므로 그 2배인 960만 원까지 가능합니다. 연금액이 많더라도 1,000만 원을 넘을 수는 없습니다.
아무 데나 쓸 수는 없습니다
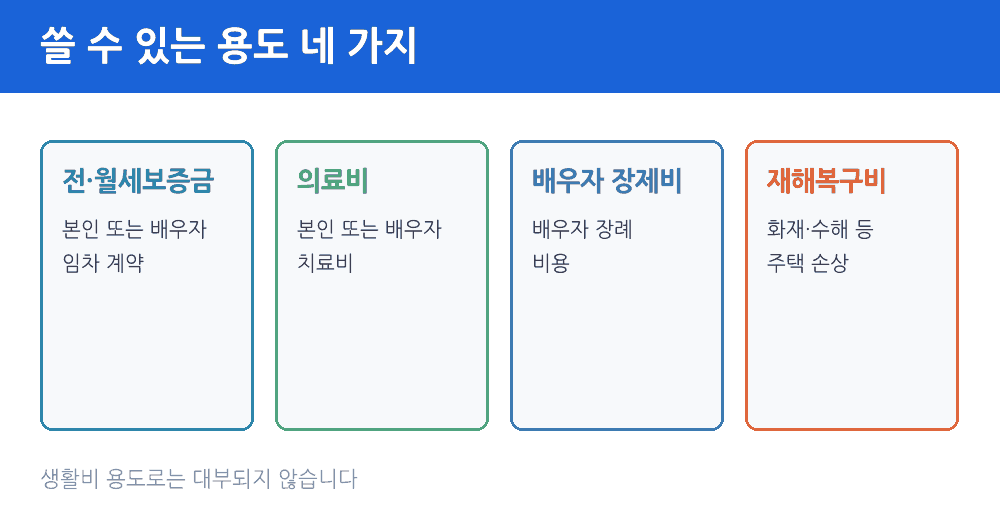
가장 중요한 제약입니다. 용도가 네 가지로 정해져 있고, 생활비로는 쓸 수 없습니다.
용도를 증명하는 서류가 필요합니다. 임대차계약서, 진료비 영수증, 사망진단서 같은 것들입니다. 신청 시점과 지출 시점의 간격에도 기한이 있으니 미리 확인하시는 편이 좋습니다.
갚는 방식
원금균등 방식으로 상환하며 1년 또는 2년의 거치기간을 선택할 수 있습니다. 거치기간에는 이자만 내고 원금은 그 뒤부터 나눠 갚습니다.
상환은 연금에서 자동으로 공제되는 방식으로 이뤄집니다. 연금이 그만큼 줄어드는 셈이므로 매달 생활비에 얼마나 여유가 있는지 먼저 계산해 보셔야 합니다.
신청은 이렇게 합니다
용도별로 신청 가능한 기간이 따로 정해져 있습니다. 예를 들어 전·월세보증금은 계약일이나 잔금일을 기준으로 기한이 있습니다. 지출한 지 오래된 건은 인정되지 않을 수 있으니 일이 생기면 바로 문의하시는 편이 좋습니다.
빌리기 전에 따져볼 것
금리가 낮은 편이지만 결국 연금에서 빠져나갑니다. 매달 받던 연금이 상환액만큼 줄어드는 구조라, 지금 생활비가 빠듯하다면 부담이 커질 수 있습니다.
자주 묻는 질문
Q. 신용등급이 낮아도 되나요?
A. 됩니다. 실버론은 신용등급을 심사 기준으로 삼지 않습니다. 연금 수급 사실이 상환 능력의 근거가 됩니다.
Q. 생활비로 쓰면 안 되나요?
A. 생활비 용도로는 대부되지 않습니다. 전·월세보증금, 의료비, 배우자 장제비, 재해복구비 네 가지로 제한됩니다.
Q. 연금이 적으면 얼마까지 되나요?
A. 연간 연금 수령액의 2배가 한도입니다. 월 20만 원을 받는다면 연 240만 원의 2배인 480만 원 선입니다.
함께 보면 좋은 글
📌 근거 자료 및 확인처
이 글은 2026년 8월 기준으로 작성했습니다. 금액과 자격 기준은 정책 변경에 따라 달라질 수 있으니, 신청 전 위 기관에서 최신 내용을 반드시 확인하시기 바랍니다.


0 댓글
읽어주셔서 감사해요! 도움이 되셨다면 좋겠습니다 😊 혹시 더 궁금하신 부분 있으시면 편하게 댓글 남겨주세요.