
저축을 하면 정부가 같이 넣어주는 제도가 있습니다. 3년을 채우면 원금의 몇 배가 되어 돌아옵니다. 다만 Ⅰ유형과 Ⅱ유형의 지원액이 크게 다른데, 이걸 모르고 신청했다가 기대와 다른 경우가 많습니다.
핵심 요약
Ⅰ유형과 Ⅱ유형, 무엇이 다른가요
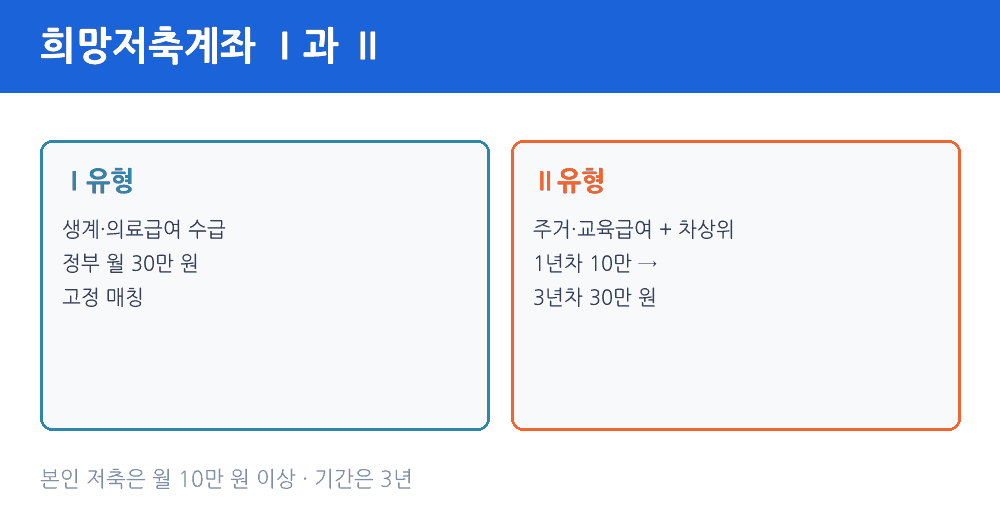
가장 큰 차이는 정부가 얼마를 얹어 주느냐입니다.
Ⅰ유형이 훨씬 유리합니다. 본인이 매달 10만 원을 넣으면 정부가 30만 원을 얹어 주므로 3년이면 본인 360만 원에 정부 1,080만 원이 더해집니다. Ⅱ유형은 매칭이 해마다 올라가는 구조라 총액이 더 적습니다.
대상이 다르므로 고를 수 있는 것이 아닙니다. 받고 있는 급여 종류에 따라 유형이 정해집니다.
🧮 내 소득인정액은 얼마일까?
복지 제도 대부분이 월급이 아니라 소득인정액으로 자격을 판단합니다. 재산까지 소득으로 환산해 더한 금액이라 직접 계산하기 까다롭습니다. 소득과 재산을 넣으면 2026년 기준으로 계산해 드립니다.
소득인정액 계산기 열기 →만기까지 지켜야 할 네 가지
돈을 넣기만 하면 되는 것이 아닙니다. 중도에 요건을 어기면 정부 지원금을 못 받습니다.
가장 많이 놓치는 것이 교육 이수입니다. 3년 동안 10시간이면 부담이 크지 않은데, 만기가 다 되어서야 확인하고 급하게 채우는 경우가 있습니다. 미리미리 들어 두시는 편이 좋습니다.
신청은 언제 하나요
연중 상시가 아니라 회차별로 모집합니다. 보건복지부와 지자체가 공고를 내면 그 기간에 신청해야 합니다. 주소지 읍·면·동 행정복지센터 방문이 원칙이고, 신분증·근로 확인 서류·소득 증빙이 필요합니다.
근로 확인 서류는 재직증명서, 사업자등록증, 급여명세서 같은 것들입니다. 일용직이나 아르바이트도 근로 사실을 증명할 수 있으면 됩니다. 애매하면 주민센터에 먼저 물어보시기 바랍니다.
3년을 채우면 얼마가 되나요
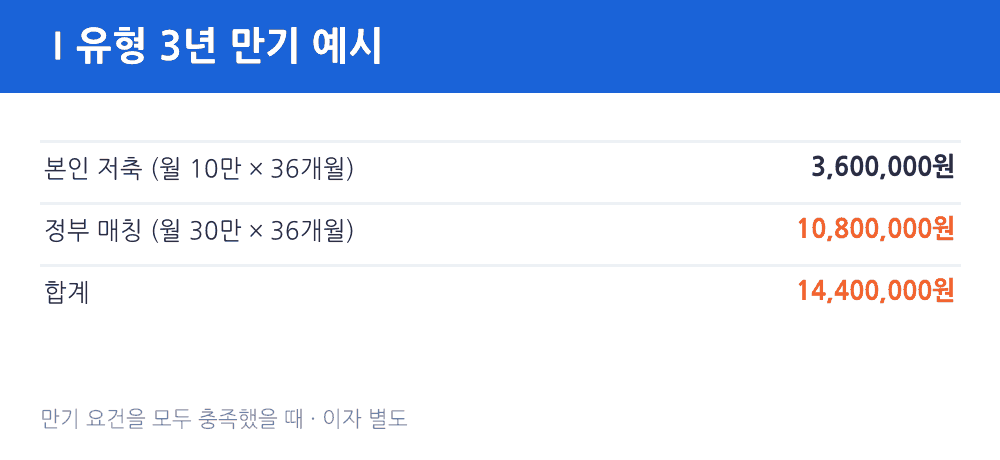
Ⅰ유형 기준으로 계산해 보면 이렇습니다. 본인이 매달 10만 원씩 36개월을 넣으면 본인 저축 360만 원입니다. 여기에 정부가 매달 30만 원씩 얹어 주므로 정부 지원 1,080만 원이 더해집니다.
본인이 넣은 돈의 네 배가 되어 돌아옵니다. 이만한 수익률의 금융상품은 없습니다. 다만 3년을 채워야 하고 요건을 지켜야 한다는 조건이 붙습니다.
중도 해지가 가장 큰 위험입니다
실제로 중도 해지하는 경우가 적지 않습니다. 갑자기 목돈이 필요하거나 일을 그만두게 되는 상황입니다. 중도 해지하면 정부 지원금은 한 푼도 받지 못하고 본인 저축액만 돌려받습니다.
자주 묻는 질문
Q. 중간에 그만두면 어떻게 되나요?
A. 본인이 넣은 금액은 돌려받지만 정부 지원금은 받지 못합니다. 3년을 채우는 것이 핵심입니다.
Q. 청년내일저축계좌와 같이 할 수 있나요?
A. 자산형성지원 사업은 중복 가입이 제한됩니다. 본인에게 유리한 하나를 골라야 하니 주민센터에서 비교 상담을 받으시기 바랍니다.
Q. 월 10만 원보다 더 넣어도 되나요?
A. 더 넣을 수 있지만 정부 매칭액은 정해진 금액까지입니다. 저축 여력에 맞춰 정하시면 됩니다.
함께 보면 좋은 글
📌 근거 자료 및 확인처
이 글은 2026년 8월 기준으로 작성했습니다. 금액과 자격 기준은 정책 변경에 따라 달라질 수 있으니, 신청 전 위 기관에서 최신 내용을 반드시 확인하시기 바랍니다.


0 댓글
읽어주셔서 감사해요! 도움이 되셨다면 좋겠습니다 😊 혹시 더 궁금하신 부분 있으시면 편하게 댓글 남겨주세요.