
가게에서 일하다 다치면 직원은 산재보험으로 치료비와 휴업급여를 받습니다.
그런데 사장님 본인이 다치면 어떻게 될까요.
산재보험은 원래 근로자를 위한 제도라 사업주는 대상이 아닙니다. 혼자 일하는 1인 사장님이라면 기댈 곳이 없는 셈입니다.
그래서 사업주도 들어올 수 있게 만든 길이 따로 있습니다.
고용보험과 산재보험은
지키는 것이 다릅니다.
이름이 비슷해 자주 헷갈립니다.
자영업자 고용보험은 가게를 접었을 때를 위한 것입니다. 산재보험은 일하다 다쳤을 때를 위한 것입니다.
| 고용보험 | 산재보험 | |
|---|---|---|
| 언제 쓰나 | 폐업했을 때 | 다쳤을 때 |
| 무엇을 받나 | 구직급여 | 치료비·휴업급여 |
| 가입 | 임의가입 | 임의가입 |
| 보험료 | 전액 본인 | 전액 본인 |
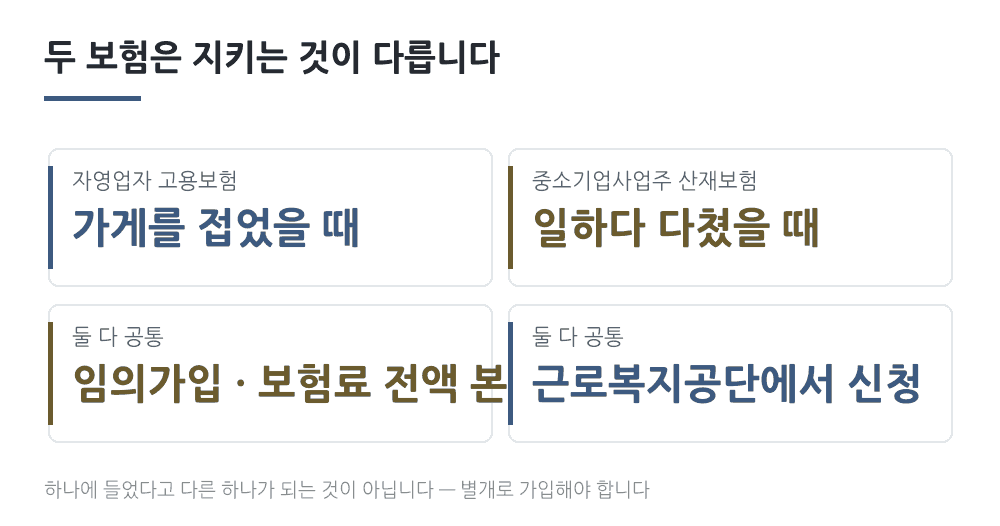
쉽게 말해 하나에 들었다고 다른 하나가 따라오지 않습니다.
누가
들 수 있을까요.
예전에는 업종과 규모 제한이 많았는데 지금은 상당히 넓어졌습니다.
| 대상 | 조건 |
|---|---|
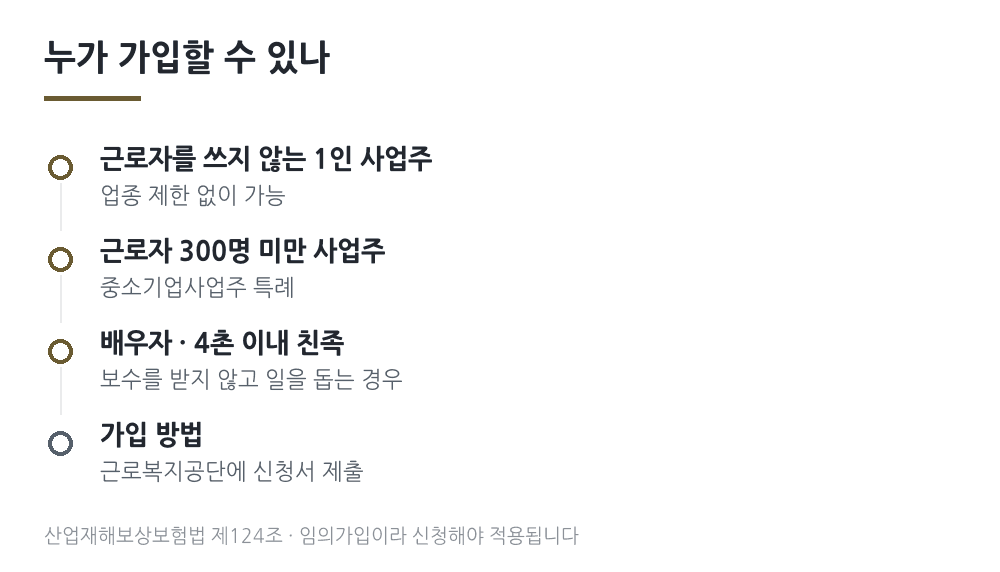
| 1인 사업주 | 근로자를 쓰지 않아도 가능 · 업종 제한 없음 |
| 중소기업 사업주 | 근로자 300명 미만 |
| 가족 종사자 | 배우자·4촌 이내 친족으로 보수 없이 돕는 경우 |
가족 종사자가 대상이라는 점은 특히 덜 알려져 있습니다.
부부가 함께 가게를 하면서 한 사람이 월급 없이 일을 돕는 경우가 여기 해당합니다.
무보수로 돕는 배우자는 근로자가 아니라 일반 산재보험이 적용되지 않습니다. 가게에서 넘어져 다쳐도 개인 실비보험 말고는 기댈 곳이 없습니다.
근로자와
똑같지는 않습니다.
가입은 되지만 모든 급여가 다 나오는 것은 아닙니다.
| 급여 | 사업주 적용 |
|---|---|
| 요양급여 · 휴업급여 | 적용됩니다 |
| 보험급여의 일시지급 | 적용 안 됨 |
| 장해특별급여 | 적용 안 됨 |
| 유족특별급여 | 적용 안 됨 |
보험료는
어떻게 정해질까요.
사업주는 월급이라는 것이 없습니다.
그래서 고용노동부가 고시한 기준보수액 중 하나를 골라, 거기에 업종별 산재보험료율을 곱해 냅니다.
등급은 1등급부터 12등급까지 있고, 본인이 하나를 고릅니다. 2026년 기준 금액은 이렇습니다.
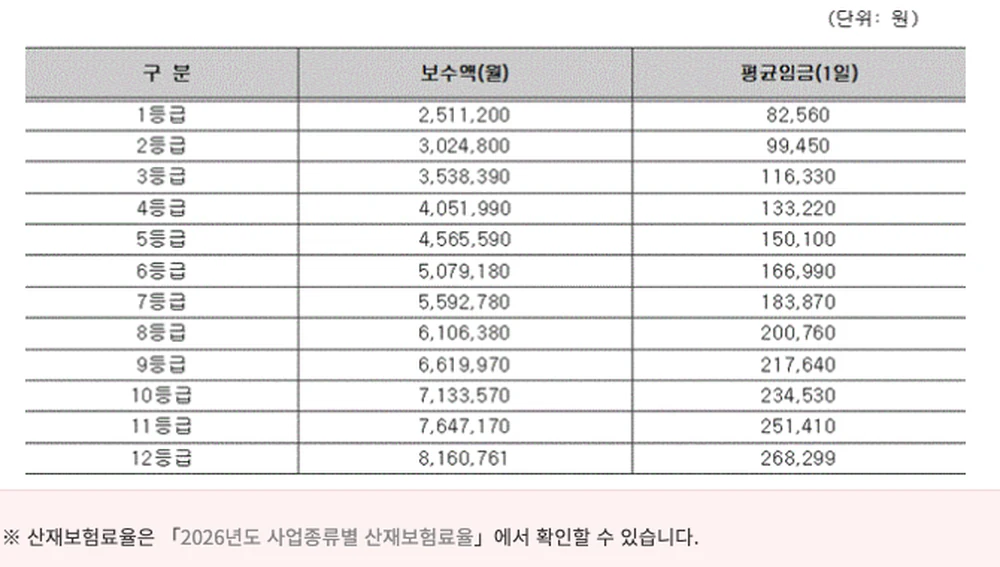
가장 낮은 1등급이 월 251만 1,200원, 가장 높은 12등급이 월 816만 761원입니다. 낮은 등급을 고르면 보험료가 싸지만, 다쳤을 때 받는 휴업급여도 그만큼 적어집니다. 보험료와 보장이 같이 움직인다는 점을 알고 고르셔야 합니다.
업종에 따라 요율 차이가 큽니다. 같은 등급을 골라도 업종이 다르면 내는 돈이 달라집니다.
들어둘지
판단하는 기준입니다.
보험료를 전액 본인이 내야 하니 무조건 권할 일은 아닙니다.
몸을 쓰는 업종이라면 우선순위가 높습니다. 음식점 주방, 미용, 배달, 시공·설치처럼 다치면 곧바로 문을 닫아야 하는 일이 그렇습니다.
다치면 치료비보다 일을 못 하는 동안의 소득이 더 큰 문제가 됩니다.
혼자 일하는 사장님도 그렇습니다. 대신 봐 줄 사람이 없으니 회복 기간이 곧 매출 공백이 됩니다.
반대로 이미 충분한 상해보험이 있다면 중복이 될 수 있습니다. 기존 보장을 먼저 확인해 보세요.
두 보험을
같이 볼 것인가.
둘 다 임의가입이고 창구도 근로복지공단으로 같습니다. 한 번에 상담받고 함께 판단하시는 편이 효율적입니다.
막는 위험이 다르다는 점만 분명히 하시면 됩니다.
몸으로 버는 1인 업종이라면 다치는 쪽이 더 치명적인 경우가 많습니다. 가게는 안 되면 서서히 줄지만, 다치는 건 하루아침에 매출이 0이 되기 때문입니다.


0 댓글
읽어주셔서 감사해요! 도움이 되셨다면 좋겠습니다 😊 혹시 더 궁금하신 부분 있으시면 편하게 댓글 남겨주세요.